Contabilidad e impuestos · 7 min de lectura
Retención de impuestos en las facturas: cuando un cliente te paga menos
Por qué algunos clientes descuentan impuestos antes de pagar, cómo mostrarlo en la factura y qué certificado pedir para poder recuperarlo o compensarlo.
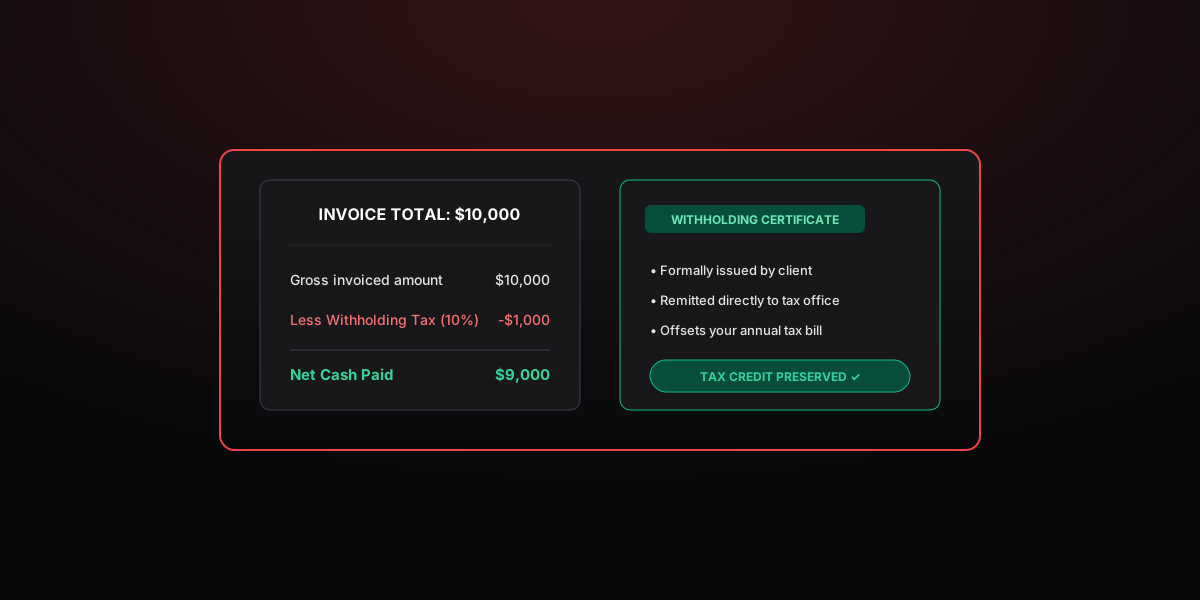
Llega un pago que es menor por un porcentaje exacto. La factura no tiene ningún error y el cliente no ha disputado nada: la ley le exigía descontar impuestos antes de pagarte.

La retención de impuestos sorprende constantemente a los proveedores, sobre todo la primera vez que facturan a una organización grande o a un cliente de otro país. El instinto es reclamar la diferencia como un pago incompleto. Esa suele ser la respuesta equivocada y puede derivar en una conversación incómoda en la que el cliente te explica una obligación legal que debiste conocer.
Ejemplo práctico
Ejemplo práctico
Un consultor factura 100 000 a un cliente corporativo por un proyecto. El pago llega como 90 000. El consultor: 1. Registra la factura como saldada por completo en 100 000: 90 000 cobrados y 10 000 como impuesto pagado por su cuenta. 2. Solicita de inmediato el certificado de retención, indicando el número de factura y la fecha del pago. 3. Archiva el certificado junto con la factura cuando llega. 4. Agrega una nota en el registro del cliente para que las facturas futuras muestren la retención esperada en el propio documento.
Diagrama original
Retención de impuestos en las facturas: cuando un cliente te paga menos — flujo de trabajo
- 1Qué es la retención de impuestos
- 2Cuándo suele aplicarse
- 3Cómo mostrarla en la factura
- 4Cómo obtener el certificado
Qué es la retención de impuestos
En muchos países, una empresa que realiza ciertos tipos de pago a un proveedor debe descontar una parte y entregarla directamente a la autoridad tributaria en nombre de ese proveedor. El proveedor recibe el monto neto y obtiene el crédito por el impuesto ya pagado cuando presenta su propia declaración.
El mecanismo existe porque recaudar el impuesto en el momento del pago es más fiable que cobrarlo después a muchos proveedores pequeños. Desde tu lado, se derivan tres consecuencias:
- ✓ **El dinero no se pierde.** Se ha pagado a cuenta de tus impuestos; el cliente no se lo queda.
- ✓ **Igualmente ganaste el monto bruto.** Tus ingresos son el total de la factura, no lo neto que recibes.
- ✓ **Necesitas evidencia para reclamarlo.** Sin un certificado o una constancia, tienes un costo de flujo de caja que no puedes compensar.
Las tasas, los umbrales, los pagos que quedan comprendidos y el nombre del certificado varían enormemente según el país. Esta guía no da esas cifras a propósito, porque un número que es correcto en un mercado induce a error en todos los demás. Averigua cuál es la situación en tu país y en cualquier país al que le factures.
- **El dinero no se pierde.** Se ha pagado a cuenta de tus impuestos; el cliente no se lo queda.
- **Igualmente ganaste el monto bruto.** Tus ingresos son el total de la factura, no lo neto que recibes.
- **Necesitas evidencia para reclamarlo.** Sin un certificado o una constancia, tienes un costo de flujo de caja que no puedes compensar.
Cuándo suele aplicarse
Situaciones comunes, sujetas por completo a las reglas locales:
- ✓ Servicios profesionales y técnicos facturados a empresas, en particular por encima de un umbral
- ✓ Pagos transfronterizos por servicios, cuando el país del pagador grava los ingresos generados allí
- ✓ Regalías e ingresos por licencias
- ✓ Trabajos por contrato y de construcción, que con frecuencia tienen su propio esquema
- ✓ Alquileres, comisiones y otros pagos recurrentes determinados
El patrón que la mayoría de los proveedores observa es que los clientes pequeños rara vez retienen y los grandes con frecuencia sí, porque la obligación normalmente recae en quien paga y las organizaciones grandes cuentan con los sistemas para cumplirla.
- Servicios profesionales y técnicos facturados a empresas, en particular por encima de un umbral
- Pagos transfronterizos por servicios, cuando el país del pagador grava los ingresos generados allí
- Regalías e ingresos por licencias
- Trabajos por contrato y de construcción, que con frecuencia tienen su propio esquema
- Alquileres, comisiones y otros pagos recurrentes determinados
Cómo mostrarla en la factura
Si sabes que se aplicará una deducción, inclúyela en el documento. Evita que el pago parezca una disputa y facilita la conciliación. Una estructura que funciona:
- ✓ **Honorarios:** el trabajo, descrito con normalidad — 100 000
- ✓ **Impuesto sobre las ventas / IVA,** si corresponde: se muestra como de costumbre sobre los honorarios brutos
- ✓ **Total de la factura:** el monto total adeudado
- ✓ **Menos impuesto retenido en la fuente:** la deducción esperada, identificada de forma explícita
- ✓ **Monto neto a pagar:** lo que esperas recibir
Dos puntos que importan para tus registros. Primero, la cuenta por cobrar en tus libros es el total bruto de la factura, no el neto; la deducción es un impuesto pagado en tu nombre, no una reducción del precio. Segundo, la retención por lo general se aplica sobre los honorarios y no sobre el impuesto a las ventas que se suma encima, pero la interacción entre ambos difiere según el país y conviene confirmarla una sola vez.
Si no estás seguro de si un cliente retendrá, factura el monto bruto con normalidad y agrega una nota breve pidiéndole que confirme si se aplica alguna deducción. Esa sola frase evita que la diferencia llegue sin explicación.
- **Honorarios:** el trabajo, descrito con normalidad — 100 000
- **Impuesto sobre las ventas / IVA,** si corresponde: se muestra como de costumbre sobre los honorarios brutos
- **Total de la factura:** el monto total adeudado
- **Menos impuesto retenido en la fuente:** la deducción esperada, identificada de forma explícita
- **Monto neto a pagar:** lo que esperas recibir
Cómo obtener el certificado
Esta es la parte que les cuesta dinero real a los proveedores, porque una deducción sin evidencia es simplemente una pérdida.
- ✓ **Pídelo en el momento de la deducción, no a fin de año.** El contacto que procesó el pago sabe qué se descontó; la persona que lo reemplace en marzo no lo sabrá.
- ✓ **Averigua el ciclo de emisión.** Algunos certificados se emiten por pago y otros de forma periódica. Anótalo en tu agenda según corresponda.
- ✓ **Revisa los datos cuando llegue:** tu nombre, tu identificación fiscal, el monto y el período. Los errores son comunes y es mucho más fácil corregirlos de inmediato.
- ✓ **Archívalo junto con la factura,** no en otro lugar. La factura, el aviso de pago y el certificado van juntos.
- ✓ **Da seguimiento a los certificados esperados** en el mismo libro que usas para las facturas impagas. Un certificado faltante es una partida pendiente exactamente igual que una factura sin pagar.
- **Pídelo en el momento de la deducción, no a fin de año.** El contacto que procesó el pago sabe qué se descontó; la persona que lo reemplace en marzo no lo sabrá.
- **Averigua el ciclo de emisión.** Algunos certificados se emiten por pago y otros de forma periódica. Anótalo en tu agenda según corresponda.
- **Revisa los datos cuando llegue:** tu nombre, tu identificación fiscal, el monto y el período. Los errores son comunes y es mucho más fácil corregirlos de inmediato.
- **Archívalo junto con la factura,** no en otro lugar. La factura, el aviso de pago y el certificado van juntos.
- **Da seguimiento a los certificados esperados** en el mismo libro que usas para las facturas impagas. Un certificado faltante es una partida pendiente exactamente igual que una factura sin pagar.
Retenciones transfronterizas
Facturar a un país que retiene impuestos sobre los pagos de servicios a proveedores extranjeros puede generar una deducción significativa. Vale la pena saber dos cosas:
- ✓ Los tratados fiscales pueden reducir o eliminar la retención, pero por lo general solo si los trámites se presentan antes del pago. Las reclamaciones retroactivas suelen ser posibles en principio y difíciles en la práctica.
- ✓ El crédito en tu país por el impuesto extranjero pagado depende de tus normas locales y de lo que establezca el tratado, y requiere documentación.
Si facturas con regularidad a un mercado extranjero, este es un caso en el que una sola conversación con un contador que conozca ambos países se paga sola rápidamente.
- Los tratados fiscales pueden reducir o eliminar la retención, pero por lo general solo si los trámites se presentan antes del pago. Las reclamaciones retroactivas suelen ser posibles en principio y difíciles en la práctica.
- El crédito en tu país por el impuesto extranjero pagado depende de tus normas locales y de lo que establezca el tratado, y requiere documentación.
Cómo planificarlo
Cuando la retención se aplica a una parte significativa de tus ingresos, es un tema de flujo de caja más que un costo. Recibes menos durante el año y lo recuperas al presentar la declaración. Tenlo en cuenta en tus proyecciones, pregunta a los clientes nuevos durante la incorporación si retienen y pon la recolección de certificados en la misma rutina que tu revisión de cuentas por cobrar.