Negocios globales · 7 min de lectura
Requisitos de las facturas con IVA: qué deben incluir las empresas del Reino Unido y la UE
Una factura con IVA necesita más datos que una estándar: un número de registro, una fecha de devengo y el desglose de tipos por línea. Omitir un solo campo es un motivo habitual de que devuelvan la factura.
Negocios globales · 7 min de lectura
Una factura con IVA necesita más datos que una estándar: un número de registro, una fecha de devengo y el desglose de tipos por línea. Omitir un solo campo es un motivo habitual de que devuelvan la factura.

Si tu empresa está registrada en el IVA en el Reino Unido o en la UE, una factura no es solo una solicitud de pago: también es un documento fiscal en el que se apoyan tanto el sistema contable de tu cliente como tu propia declaración de IVA. Eso significa que algunos campos son prácticamente obligatorios y no simples decisiones de formato, y dejar uno fuera es uno de los motivos más frecuentes por los que el equipo de finanzas de un cliente devuelve una factura.
Esta es una orientación general, no un asesoramiento fiscal para tu situación concreta. Las normas del IVA varían de un país a otro y cambian periódicamente, así que confirma con un contador o con tu autoridad tributaria local cualquier dato que afecte a una declaración.
Ejemplo práctico
Una agencia del Reino Unido que factura a un cliente de la UE
Una agencia de diseño con sede en el Reino Unido termina un proyecto de branding para un cliente de Irlanda registrado en el IVA. Como se trata de un servicio transfronterizo entre empresas (B2B), la agencia no cobra IVA del Reino Unido: el cliente irlandés lo contabiliza mediante la inversión del sujeto pasivo (*reverse charge*). | Campo | Contenido | |---|---| | Importe neto | £4,000.00 | | IVA cobrado | £0.00 — se aplica la inversión del sujeto pasivo | | Nota de la factura | «Inversión del sujeto pasivo: el IVA debe ser contabilizado por el destinatario» | | N.º de IVA del cliente | Incluido completo, con formato verificado |
Diagrama original
Árbol de decisión de una factura con IVA
- 1Comprueba si estás registrado en el IVA
- 2Determina si la venta es B2B o B2C
- 3Aplica el tipo de IVA correcto o la inversión del sujeto pasivo
- 4Incluye todos los campos obligatorios según el tipo de factura
Quién necesita realmente emitir una factura con IVA
Si estás registrado en el IVA (algo que en el Reino Unido pasa a ser obligatorio cuando el volumen de ventas gravables supera el umbral vigente, y que sigue umbrales de registro similares en los países de la UE), por lo general debes emitir una factura con IVA conforme a la normativa por las ventas gravadas a tipo general, a tipo reducido y a tipo cero realizadas a otras empresas registradas en el IVA.
Incluso algunas empresas por debajo del umbral obligatorio se registran voluntariamente, a menudo para recuperar el IVA de sus propias compras o porque los clientes más grandes esperan ver un número de IVA en las facturas que reciben. Una vez registrado, se aplican las mismas normas de facturación.
Los campos básicos que debe incluir una factura con IVA válida
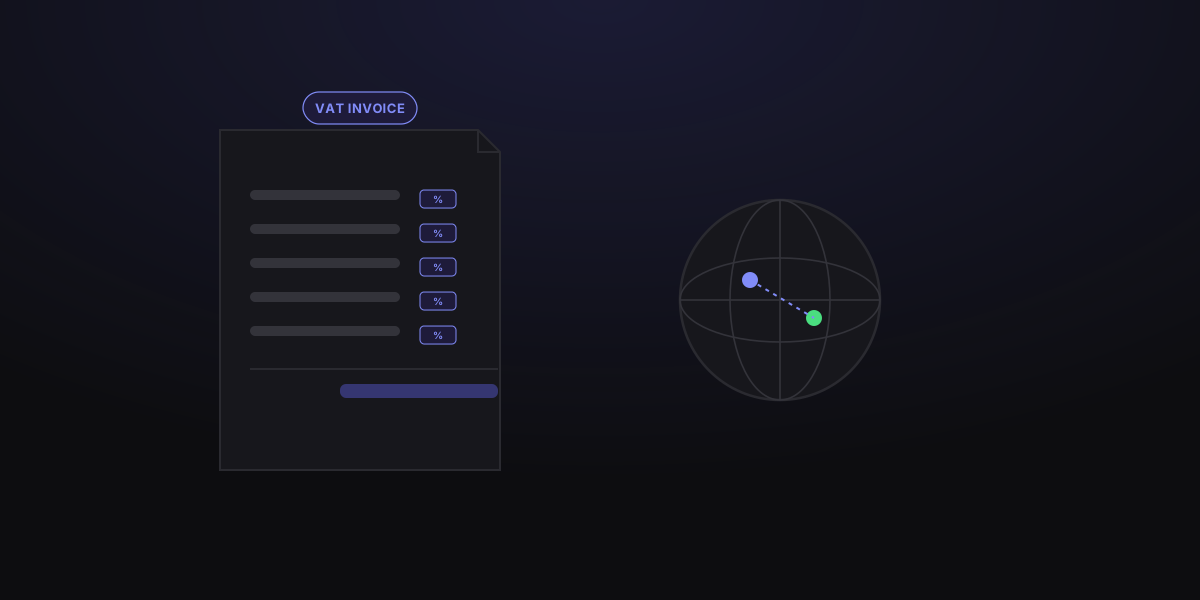
Una factura con IVA completa necesita bastante más detalle que una factura comercial estándar. Omitir cualquiera de estos campos es el motivo más habitual por el que el equipo de cuentas por pagar de un cliente devuelve una factura.
- Un número de factura único y secuencial.
- La fecha de la factura y la fecha de devengo del impuesto (*tax point*), si difieren.
- El nombre, la dirección y el número de registro de IVA de tu empresa.
- El nombre y la dirección del cliente, además de su número de IVA en las ventas B2B.
- Una descripción clara de los bienes o servicios prestados.
- La cantidad y el precio unitario, sin IVA, de cada línea.
- El tipo de IVA aplicado a cada línea, y no solo un tipo global.
- El importe del IVA cobrado por cada tipo, mostrado por separado del total neto.
- El importe total sin IVA, el total del IVA cobrado y el total con IVA incluido.
Facturas con IVA simplificadas frente a completas
No todas las ventas exigen la lista completa de campos anterior. En las transacciones más pequeñas, de tipo comercio minorista y por debajo de un umbral de valor determinado, suele aceptarse una factura con IVA simplificada. Normalmente solo necesita los datos de tu empresa y tu número de IVA, la fecha, una descripción de los bienes o servicios y el total con IVA incluido al tipo aplicable. Las facturas simplificadas funcionan bien para los tiques del punto de venta; cualquier operación B2B, de mayor valor o transfronteriza debería usar, por lo general, el formato completo.
Inversión del sujeto pasivo y notas sobre operaciones transfronterizas
Vender a una empresa registrada en el IVA de otro país introduce consideraciones adicionales. En muchos servicios transfronterizos B2B, el comprador contabiliza el IVA en su propio país (inversión del sujeto pasivo), y la factura debe indicarlo de forma explícita. Las mercancías exportadas fuera del territorio del IVA suelen tributar a tipo cero en lugar de estar exentas de IVA. Desde el Brexit, las ventas del Reino Unido a la UE y de la UE al Reino Unido siguen, por lo general, las normas de exportación e importación en lugar del antiguo tratamiento del IVA intracomunitario.
Errores comunes en las facturas con IVA
Hay algunos errores que se repiten una y otra vez en la facturación con IVA.
- Dejar fuera tu número de registro de IVA.
- Aplicar un único tipo de IVA a toda la factura cuando las líneas están sujetas a tipos distintos.
- Olvidar la nota de inversión del sujeto pasivo en los servicios B2B transfronterizos que reúnen los requisitos.
- Confundir la fecha de la factura con la fecha de devengo cuando ambas difieren de verdad.
Preguntas frecuentes
Aclaraciones útiles
¿Tengo que cobrar IVA en las facturas a clientes de otros países?
Depende de si el cliente es una empresa o un consumidor y de en qué país está. Muchos servicios transfronterizos B2B se rigen por la inversión del sujeto pasivo, lo que significa que tú no cobras IVA y el comprador lo contabiliza por su cuenta. Las ventas a consumidores y las de bienes suelen seguir otras normas, así que revisa cada caso concreto.
¿Qué es la fecha de devengo y en qué se diferencia de la fecha de la factura?
La fecha de devengo (*tax point*) es la que determina a qué periodo de IVA pertenece una venta a efectos de declaración; suele ser la fecha en que se entregan los bienes o se completan los servicios, y no la fecha en que se imprime o se envía la factura. A menudo coinciden, pero no siempre.
¿Cuál es la diferencia entre tipo cero y exento de IVA?
Las ventas a tipo cero siguen estando técnicamente gravadas, solo que a un tipo del 0 %, y normalmente puedes seguir recuperando el IVA de los costos relacionados. Las ventas exentas no están gravadas en absoluto y, por lo general, no puedes recuperar el IVA soportado relacionado. En una factura se parecen, pero se tratan de forma distinta en tu declaración de IVA.
¿Puedo emitir una factura con IVA en una moneda extranjera?
Con frecuencia sí, pero muchas autoridades tributarias siguen exigiendo que el importe del IVA se muestre también, o pueda convertirse, en tu moneda local usando un tipo de cambio aprobado, a efectos de declaración.
¿Siempre hace falta el número de registro de IVA en la factura?
En una factura con IVA completa, sí: tu propio número de IVA es obligatorio, y el del cliente también lo es en las ventas B2B. Las facturas simplificadas para transacciones más pequeñas tienen una lista más corta de campos obligatorios, pero normalmente se espera igualmente tu número de IVA.
¿Qué pasa si olvido cobrar el IVA cuando debía hacerlo?
Por lo general, sigues siendo responsable del IVA que debió cobrarse, aunque no se haya desglosado en la factura original. La solución habitual es emitir una factura corregida o una complementaria por el importe de IVA que faltaba.