Estándares de documentos · 7 min de lectura
Notas de crédito y correcciones de facturas: cómo corregir una factura ya enviada
Una factura enviada es un registro, no un borrador. Cuando algo está mal, la solución es un segundo documento que haga referencia al primero, no una edición discreta del original.
Estándares de documentos · 7 min de lectura
Una factura enviada es un registro, no un borrador. Cuando algo está mal, la solución es un segundo documento que haga referencia al primero, no una edición discreta del original.

Tarde o temprano, todos los negocios se equivocan al facturar. Una cantidad no cuadra, se acordó un descuento después de enviar la factura, se nombró a la entidad equivocada o un cliente devuelve parte de un pedido. El instinto es abrir el archivo, corregir la cifra y volver a enviarlo. Ese instinto causa muchos más problemas que el error original.
Ejemplo práctico
Ejemplo práctico: una devolución parcial
Un proveedor factura a un minorista el 3 de septiembre, factura NS-2026-140, por 20 unidades a 45 cada una, con un total de 900 antes de impuestos. El 9 de septiembre, el minorista informa de que cuatro unidades llegaron dañadas y las devuelve. 1. El proveedor emite la nota de crédito CN-2026-007 con fecha del 9 de septiembre. 2. La nota hace referencia a NS-2026-140 e indica el motivo: «4 unidades devueltas, dañadas durante el transporte». 3. Incluye una sola línea: 4 unidades a 45, valor de 180, con el impuesto calculado sobre la misma base que el original. 4. Cierra con una línea sobre la que el cliente puede actuar: «Importe neto que ahora debe pagarse de la factura NS-2026-140: 720 más impuestos».
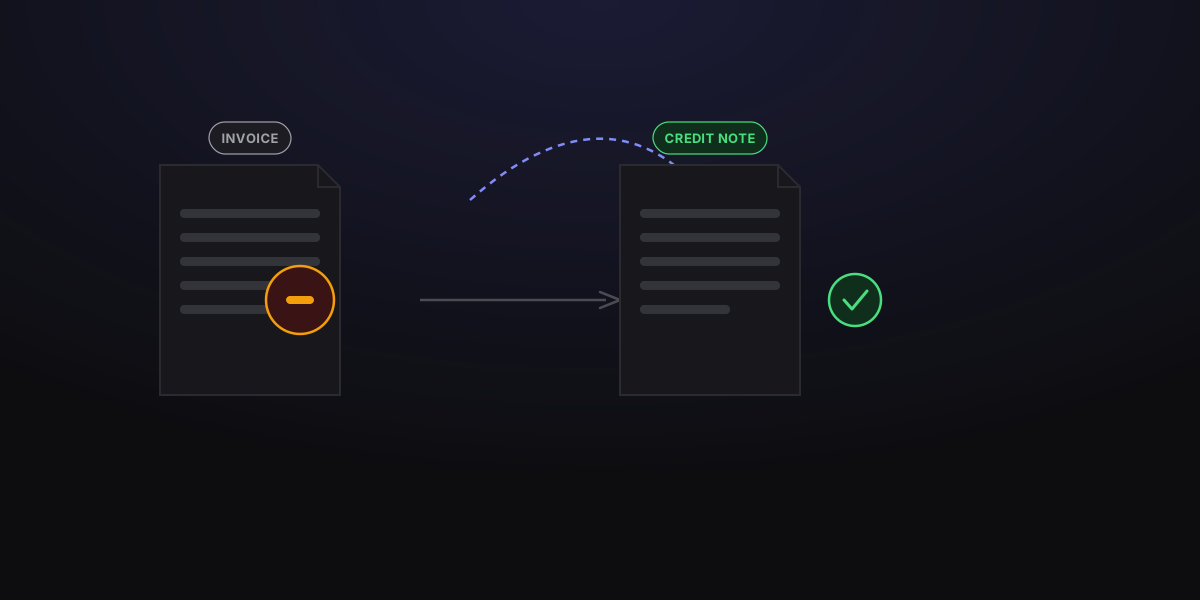
Diagrama original
Notas de crédito y correcciones de facturas: cómo corregir una factura ya enviada — flujo de decisión
- 1Por qué nunca debes editar una factura enviada
- 2Qué hace una nota de crédito
- 3Cómo elegir la corrección adecuada
- 4Haz el seguimiento de los créditos con el mismo cuidado que el de las facturas
Por qué nunca debes editar una factura enviada
En cuanto una factura sale de tu sistema, pierdes el control sobre cuántas copias existen. El software de cuentas por pagar de tu cliente puede haberla capturado ya. Quien la aprueba puede tener un PDF en una cadena de correos. Si editas el original y lo vuelves a enviar con el mismo número, se producen tres problemas:
- **Dos documentos comparten un mismo número.** Nadie puede saber cuál es la versión válida sin compararlas línea por línea.
- **La conciliación se rompe.** Si el cliente ya registró la primera versión, su libro contable y el tuyo diferirán en la cantidad modificada, y esa discrepancia saldrá a la luz en el peor momento posible.
- **Tu pista de auditoría desaparece.** Un conjunto de registros limpio muestra qué se cobró, qué cambió y por qué. Un archivo sobrescrito solo muestra el estado final.
Corregir mediante un documento aparte te cuesta dos minutos y elimina los tres riesgos.
Qué hace una nota de crédito
Una nota de crédito (en inglés también *credit memo*) es un documento que reduce el importe que te debe un cliente. Estructuralmente es una factura a la inversa: enumera líneas, cantidades e importes, pero esos importes disminuyen el saldo en lugar de aumentarlo.
Se utiliza para:
- **Anular una factura por completo:** una nota de crédito total por el mismo importe, que se emite cuando una factura nunca debió enviarse.
- **Reducir una factura parcialmente:** un artículo devuelto, una línea no aprobada, una rebaja de cortesía tras un problema con el servicio.
- **Aplicar un descuento acordado a posteriori:** por ejemplo, un descuento por pronto pago al que el cliente tenía derecho.
- **Corregir un cobro excesivo:** una tarifa equivocada, una línea duplicada o un error de cantidad a favor del cliente.
Qué debe incluir una nota de crédito:
- Las palabras «Nota de crédito» bien visibles en la parte superior.
- Su propia referencia, de una serie separada, por ejemplo CN-2026-007.
- El número y la fecha de la factura original que ajusta.
- Un motivo breve y concreto: «2 unidades devueltas, dañadas durante el transporte» es mejor que «ajuste».
- Las líneas afectadas, y no solo un importe global, cuando el ajuste sea parcial.
- Los impuestos mostrados sobre la misma base que la factura original.
- La fecha en que se emitió la nota de crédito.
- Si el crédito se reembolsa, se compensa o se reserva para facturas futuras.
Cómo elegir la corrección adecuada
**La factura no está pagada y es totalmente errónea:**
Emite una nota de crédito total que la anule y, después, una factura nueva con un número nuevo y los datos correctos. Haz referencia a la factura anulada en la nueva para que el cliente vea la relación entre ambas. No reutilices el número anterior.
**La factura no está pagada y es casi correcta:**
Emite una nota de crédito parcial por la diferencia. El cliente paga la factura original menos el crédito. Indícale de forma explícita cuánto debe pagar, porque «factura 088 menos nota de crédito 007» es más fácil de procesar que dejar que lo calcule por su cuenta.
**La factura tenía un precio demasiado bajo:**
No anules y vuelvas a emitir por un importe mayor sin hablarlo antes. Emite una nota de débito o, como es más habitual en los negocios pequeños, una segunda factura por la diferencia con una explicación clara. Un aumento inesperado es una conversación, no un documento.
**La factura ya está pagada:**
Emite la nota de crédito para corregir el registro y acuerda después con el cliente si reembolsas la diferencia o la trasladas a una factura futura. Trasladarla suele ser más sencillo para ambas partes, pero solo con un acuerdo por escrito: un saldo de crédito sin explicar tiende a ser olvidado por la parte que sale beneficiada con el olvido.
**Solo la redacción es errónea:**
Si el error es cosmético y no cambia el importe, la entidad, el tratamiento fiscal ni la fecha (un nombre de contacto mal escrito, por ejemplo), a menudo puedes enviar una copia corregida con una nota que explique el cambio, conservando ambas versiones en tus archivos. Cualquier cosa que afecte al dinero o a la identidad legal debe tramitarse mediante una nota de crédito.
Haz el seguimiento de los créditos con el mismo cuidado que el de las facturas
Los saldos de crédito pendientes se pierden fácilmente, sobre todo cuando un cliente deja de trabajar contigo antes de agotar uno. Incluye los créditos sin aplicar en cualquier revisión que hagas de las facturas abiertas y avisa a tus clientes cuando tengan un saldo disponible. Es un pequeño gesto de cortesía que no cuesta nada y que mejora de forma fiable la opinión que los clientes tienen de tu facturación.
Preguntas frecuentes
Aclaraciones útiles
¿Puedo simplemente editar una factura que ya envié?
No deberías. Una vez que una factura ha salido de tus manos, el cliente tiene una copia y puede haberla registrado ya en su sistema de cuentas por pagar. Modificar el archivo sin avisar crea dos documentos distintos con el mismo número, que es justo lo que buscan los auditores y los equipos de finanzas. Emite en su lugar una nota de crédito y, después, una factura corregida si hace falta.
¿Cuál es la diferencia entre una nota de crédito y un reembolso?
Una nota de crédito reduce sobre el papel lo que te debe el cliente. Un reembolso devuelve dinero al cliente. Si la factura no está pagada, basta con una nota de crédito para resolver el ajuste. Si la factura ya se pagó, normalmente emitirás la nota de crédito para corregir el registro y luego enviarás un reembolso real, o aplicarás el crédito a la siguiente factura del cliente si este está de acuerdo.
¿Una nota de crédito necesita su propio número?
Sí. Dale a las notas de crédito su propia serie secuencial, como CN-2026-007, separada de la numeración de tus facturas. Cada nota de crédito debe indicar el número y la fecha de la factura con la que se relaciona. Esa única referencia es lo que permite que tú, tu cliente y un contador puedan emparejar los dos documentos años después.
¿Qué es una nota de débito?
Una nota de débito aumenta el importe adeudado en lugar de reducirlo. Se usa cuando una factura cobró de menos, por ejemplo, cuando se omitió un recargo acordado o una cantidad adicional. Muchos negocios pequeños emiten simplemente una segunda factura por la diferencia, lo que suele resultar más claro para el cliente. Elijas lo que elijas, haz referencia a la factura original en el documento.
¿De cuánto tiempo dispongo para emitir una nota de crédito?
En la práctica, en cuanto detectes el error, porque la corrección debe quedar registrada en el periodo contable correcto siempre que sea posible. Los plazos formales para ajustar los impuestos de una factura corregida varían considerablemente entre países, así que revisa las normas que te apliquen antes de corregir una factura de un periodo ya cerrado.