Conceptos básicos de facturación · 7 min de lectura
Factura, recibo u orden de compra: qué documento enviar
En una venta corriente aparecen cinco documentos, y los clientes suelen pedir el equivocado. Cada uno demuestra algo distinto, y enviar el documento incorrecto es un motivo frecuente de que los pagos se estanquen.
Conceptos básicos de facturación · 7 min de lectura
En una venta corriente aparecen cinco documentos, y los clientes suelen pedir el equivocado. Cada uno demuestra algo distinto, y enviar el documento incorrecto es un motivo frecuente de que los pagos se estanquen.

«¿Puedes enviarme una factura de eso?» a veces es una petición de factura y otras veces es una petición de recibo, de factura proforma o de estado de cuenta. Acertar con el documento a la primera te ahorra una ronda de correos y, con los clientes más grandes, evita perder por completo un ciclo de pagos.
Ejemplo práctico
Ejemplo práctico: un pedido de un cliente corporativo
- **14 de agosto:** el equipo de compras del cliente emite la orden de compra PO-88214 por 30 horas de consultoría a 120 la hora. - **15 de agosto – 5 de septiembre:** se entrega el trabajo. No se intercambia ningún documento. - **8 de septiembre:** emites la factura NS-2026-151 por 3,600, citando PO-88214 de forma destacada cerca de la parte superior, con una fecha de vencimiento indicada y una referencia de pago. - **22 de septiembre:** llega el pago. Envías un recibo breve que confirma la recepción de 3,600 por transferencia bancaria el 22 de septiembre, correspondiente a la factura NS-2026-151. - **30 de septiembre:** envías un estado de cuenta de fin de mes que muestra la factura, el pago y un saldo final de cero. Cada documento de esa cadena hace referencia al anterior. Esa cadena es lo que hace que una cuenta sea fácil de auditar y fácil de reclamar.
Diagrama original
Factura, recibo u orden de compra: qué documento enviar — flujo de decisión
- 1Los cinco documentos, en orden
- 2Dónde encaja la «cuenta» (*bill*)
- 3Los documentos que más se confunden
- 4Una regla práctica
Los cinco documentos, en orden
La forma más sencilla de tenerlos claros es colocarlos en la línea de tiempo de una sola venta.
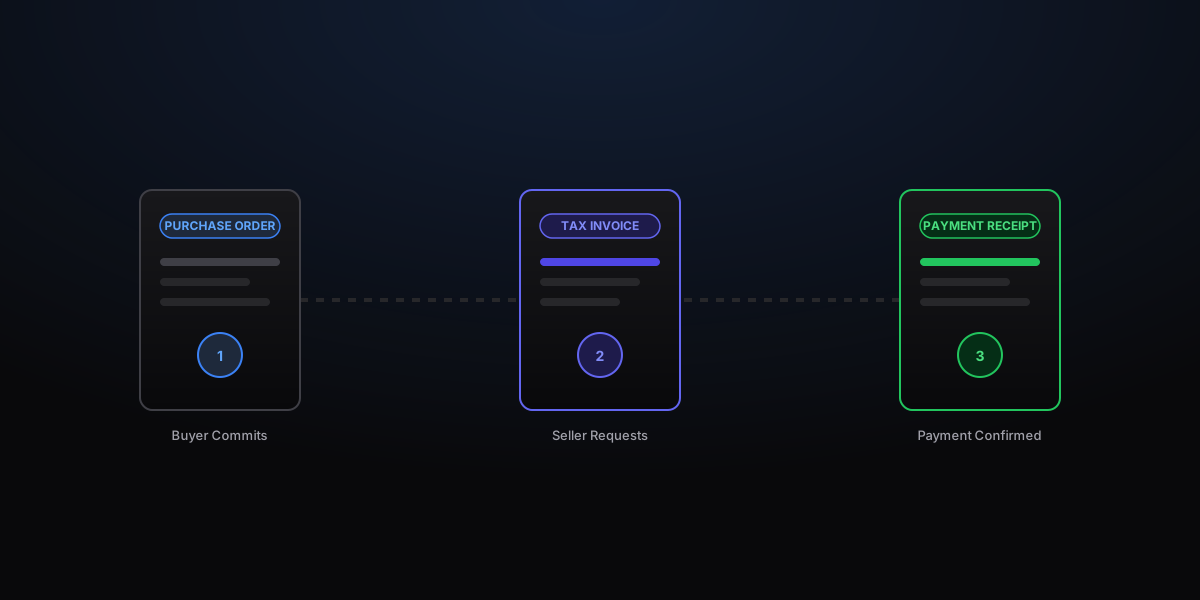
**1. Orden de compra: el comprador se compromete**
La crea el comprador, antes de que se entregue nada. Indica qué está pidiendo, a qué precio, en qué cantidad y, a menudo, con qué condiciones. Es la autorización del comprador para gastar y, una vez que la aceptas, normalmente pasa a formar parte del acuerdo entre ambos.
La consecuencia importante para un vendedor: si un cliente emite órdenes de compra, tu factura debe citar el número de la orden. Sin él, el sistema de cuentas por pagar del cliente no tiene nada con lo que cotejar tu factura, y esta quedará sin pagar por muy claras que sean tus condiciones de pago.
**2. Nota de entrega (albarán): llega la mercancía**
Acompaña a un envío físico y enumera lo que contiene la caja. Normalmente muestra cantidades pero no precios. Su función es permitir que quien recibe confirme que obtuvo lo que se pidió, y se convierte en la prueba en cualquier disputa posterior por una entrega incompleta.
**3. Factura: el vendedor solicita el pago**
La crea el vendedor, después de que se produzca el hecho de facturación acordado. Indica el importe adeudado, la fecha de vencimiento, cómo pagar y qué referencia utilizar. Crea una cuenta por cobrar en tu contabilidad y una cuenta por pagar en la del cliente.
**4. Recibo: se confirma el pago**
Lo crea el vendedor, después de haber recibido el dinero. Demuestra que el pago se hizo. La distinción importa: una factura demuestra que lo pediste; un recibo demuestra que te pagaron. Los clientes necesitan recibos para reclamar gastos, para las garantías y para su propia contabilidad.
**5. Estado de cuenta: se resume el periodo**
Es un resumen periódico de todo lo que hay en la cuenta de un cliente: facturas emitidas, créditos aplicados, pagos recibidos y saldo final. Es una herramienta de conciliación, no una exigencia de pago. Enviar un estado de cuenta en lugar de una factura es un error frecuente y costoso, porque la mayoría de los sistemas de cuentas por pagar no pagan contra un estado de cuenta.
Dónde encaja la «cuenta» (*bill*)
En inglés, *bill* e *invoice* describen el mismo documento visto desde extremos opuestos. Tú emites una factura; tu cliente la recibe y la registra como una cuenta por pagar. El software contable suele reflejarlo directamente, con «facturas emitidas» para el dinero que entra y «facturas recibidas» o «cuentas por pagar» para el que sale.
En el lenguaje cotidiano hay una distinción sutil: «la cuenta» (como en un restaurante o en un servicio básico) suele implicar un pago inmediato, mientras que una factura implica condiciones de pago y una fecha de vencimiento futura. No merece la pena discutir esa diferencia con un cliente. Si te piden la cuenta, envía tu factura.
Los documentos que más se confunden
**Factura frente a factura proforma:**
Una factura proforma se parece a una factura, pero se emite antes del hecho de facturación y no genera una cuenta por cobrar. Se usa para anticipos, aprobaciones internas y trámites aduaneros. Si has estado enviando facturas reales para que los clientes puedan emitir órdenes de compra, deberías estar enviando facturas proforma.
**Factura frente a presupuesto:**
Un presupuesto es una oferta que el cliente puede aceptar o rechazar. Una factura es una solicitud de pago por un trabajo cuyo hecho de facturación ya se ha producido. Enviar una factura cuando el cliente esperaba un presupuesto parece presuntuoso y, a menudo, daña más la relación que el propio error de facturación.
**Recibo frente a factura pagada:**
Marcar una factura como PAGADA, con la fecha y el método de cobro, suele funcionar como recibo para los clientes empresariales. Los consumidores y algunos procesos de reclamación de gastos exigen a veces un documento de recibo independiente. Ante la duda, enviar un recibo breve por separado no cuesta nada.
Una regla práctica
Antes de enviar nada, pregúntate qué necesita hacer el destinatario con ello. ¿Aprobar un gasto? Orden de compra. ¿Liberar un pago? Factura con referencia a la orden de compra. ¿Reclamar un gasto? Recibo. ¿Conciliar un trimestre? Estado de cuenta. ¿Decidir si te contrata? Presupuesto. El documento se deduce de la acción, y no al revés.
Preguntas frecuentes
Aclaraciones útiles
¿«La cuenta» es lo mismo que una factura?
Suelen ser el mismo documento visto desde lados distintos. El vendedor envía una factura; el comprador la recibe y la trata como una cuenta por pagar. En el uso cotidiano, «la cuenta» también tiende a describir importes que se deben al momento, como la cuenta de un restaurante, mientras que la factura implica condiciones de crédito y una fecha de vencimiento futura. Si un cliente te pide la cuenta, envía tu factura estándar.
¿Una factura puede servir también como recibo?
Solo si está claramente marcada como pagada, con la fecha de pago, el importe recibido y el método. Una factura por sí sola demuestra que se solicitó un importe, no que se pagara. Muchos negocios emiten un recibo aparte o simplemente sellan la factura como PAGADA con la fecha, algo que por lo general basta para un cliente que necesita un comprobante de pago para sus propios registros.
¿Quién crea una orden de compra, el comprador o el vendedor?
El comprador. Una orden de compra es la instrucción formal del comprador para adquirir bienes o servicios concretos a un precio acordado. Después, el vendedor entrega contra ella y factura haciendo referencia al número de la orden. Si un cliente te envía una orden de compra, citar su número en tu factura suele ser lo más eficaz que puedes hacer para cobrar a tiempo.
¿Qué es un estado de cuenta?
Un estado de cuenta resume toda la actividad de la cuenta de un cliente durante un periodo: facturas emitidas, créditos aplicados, pagos recibidos y saldo final. Por sí solo no es una solicitud de pago y nunca debe usarse en lugar de una factura. Los estados de cuenta son más útiles para clientes con varias facturas abiertas que necesitan una vista única de lo pendiente.
¿Necesito emitir un recibo si el cliente ya tiene la factura?
No siempre, pero es una buena práctica y algunos clientes lo exigen. Los consumidores, en particular, suelen necesitar un recibo para reclamaciones de garantía o reembolsos de gastos. A los clientes empresariales puede bastarles el registro bancario junto con la factura original. Los requisitos difieren según el país y el sector, así que confirma qué se aplica a tu negocio.