Cobros · 7 min de lectura
Descuentos por pronto pago y recargos por mora: cómo fijar el precio de tus condiciones
Un descuento por pagar antes y un recargo por pagar tarde son las dos palancas que puedes fijar antes de enviar una factura. Ambas suelen usarse mal: una cuesta más de lo que parece y la otra a menudo no se aplica.
Cobros · 7 min de lectura
Un descuento por pagar antes y un recargo por pagar tarde son las dos palancas que puedes fijar antes de enviar una factura. Ambas suelen usarse mal: una cuesta más de lo que parece y la otra a menudo no se aplica.

Perseguir una factura vencida es un trabajo que haces una vez pasados los hechos. Las condiciones son el trabajo que haces por adelantado. Fijarlas bien no elimina los pagos tardíos, pero cambia el lugar que ocupa tu factura en la cola del cliente, que suele ser la única variable que realmente importa.
Ejemplo práctico
Ejemplo práctico: dos clientes, dos enfoques
El cliente A es un pequeño estudio que paga a los pocos días de recibir una factura. No necesita un incentivo. Condiciones: neto 14, cláusula de recargo por mora en el contrato, que nunca se aplica. Ofrecerle un descuento solo te costaría dinero a cambio de un comportamiento que ya obtienes. El cliente B es un gran fabricante que paga en un lote mensual, de forma constante hacia el día 45 pese a tener condiciones de neto 30. Un recargo por mora no cambiará un ciclo de pagos programado. Aquí, las opciones que funcionan son negociar una fecha límite de presentación más temprana para que la factura entre en el lote vigente, u ofrecer un descuento específico para sacar el pago del ciclo normal. Compara el costo del descuento con el costo de financiar el desfase y decide con números. La lección es que las mismas condiciones sirven mal a estos dos clientes. Los incentivos deben ajustarse al motivo por el que un cliente es lento, no aplicarse de manera uniforme.
Diagrama original
Descuentos por pronto pago y recargos por mora: cómo fijar el precio de tus condiciones — flujo de decisión
- 1Descuentos por pronto pago: efectivo más barato, pero con un precio
- 2Recargos por mora: primero una señal, después ingresos
- 3Qué hacer antes de recurrir a cualquiera de las dos palancas
Descuentos por pronto pago: efectivo más barato, pero con un precio
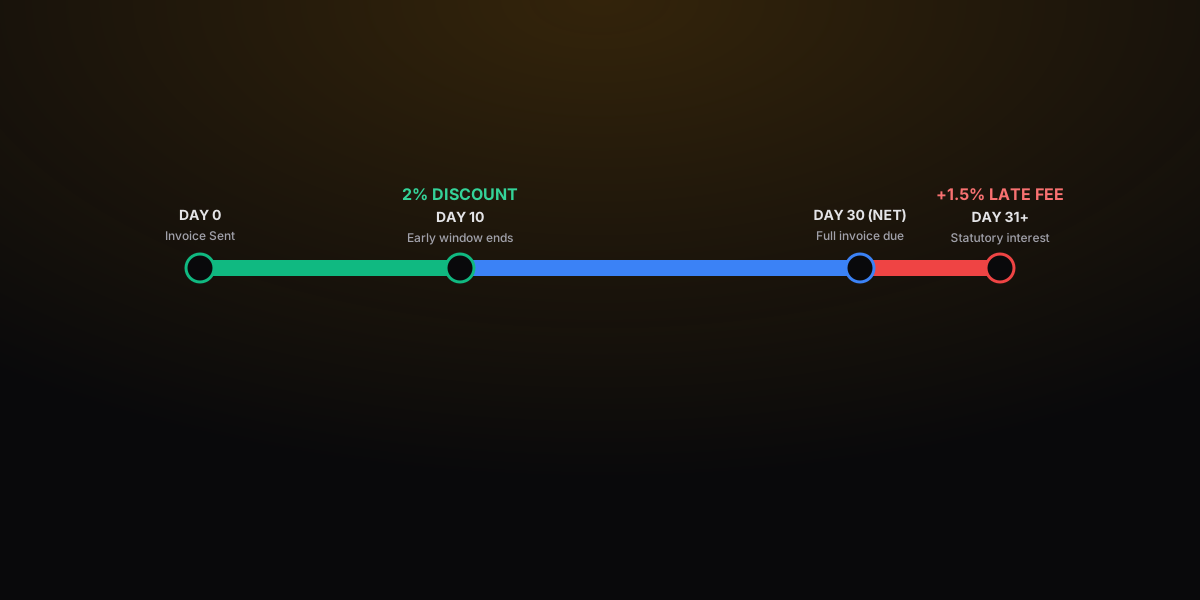
Un descuento por pronto pago ofrece al cliente una reducción si liquida antes de la fecha de vencimiento. La notación clásica es 2/10 neto 30: descuenta el 2 % si pagas en 10 días; de lo contrario, paga el importe completo en 30.
**Calcula cuánto te cuesta realmente:**
El instinto es leer ese 2 % como algo pequeño. Míralo más bien como el precio de 20 días de dinero: estás pagando el 2 % de la factura para cobrar 20 días antes. Repetido a lo largo de un año, eso equivale a un costo anual efectivo de entre el 35 y el 40 %, bastante más que la mayoría de las formas de endeudamiento.
Ese planteamiento no significa que los descuentos sean un error. Significa que deben ser una decisión con una razón detrás:
- **Buenas razones:** de lo contrario tendrías que recurrir a una línea de crédito cara; el lote de pagos de un cliente grande concreto es impredecible y la certeza vale lo que cuesta; necesitas financiar materiales antes del siguiente trabajo.
- **Razones débiles:** un competidor ofrece uno; parece un buen servicio al cliente; esperas que mejore el comportamiento de un mal pagador crónico.
**Cómo estructurar uno que funcione:**
- **Haz que la ventana sea corta y el ahorro visible.** Un descuento disponible durante 10 días crea una fecha límite; uno disponible durante 25 de 30 días no lo hace.
- **Muestra la cifra con descuento en dinero, no solo como porcentaje.** «Paga 1,470 antes del 28 de septiembre, o 1,500 antes del 18 de octubre» es mucho más eficaz que «2/10 neto 30».
- **Define cuándo empieza a contar el plazo:** la fecha de la factura o la fecha de recepción, y dilo.
- **Indica que el descuento depende de que el pago se haya completado dentro de la ventana,** no de que se haya iniciado una transferencia.
- **Aplícalo de manera coherente.** Los clientes hablan entre sí, y una política de descuentos incoherente se percibe como arbitraria.
- **Gestiona bien el papeleo:** si el descuento se aplica después de emitida la factura, lo normal es reflejarlo mediante una nota de crédito y no con una edición.
Cuidado con el hábito corporativo de aplicarse el descuento pagando en el plazo estándar. Si un cliente lo hace, plantéaselo de inmediato y por escrito; de lo contrario, el descuento se convierte en una rebaja permanente de precio.
Recargos por mora: primero una señal, después ingresos
Un recargo por pago tardío (un importe fijo, un tipo de interés o ambas cosas) cumple otra función. Su utilidad práctica es comunicar que vigilas las fechas de vencimiento. Esa señal, por sí sola, sube las facturas de posición en la cola de las empresas que pagan primero a quienes se dan cuenta.
**Cómo tener una base legal sólida:**
Esta es la parte que más varía según el país. Varias jurisdicciones otorgan a los proveedores un derecho legal a intereses y a costos fijos de recuperación en los pagos comerciales tardíos, a veces con independencia de que el contrato lo mencione. Otras limitan lo que puedes cobrar, tratan de forma distinta las operaciones con consumidores o exigen que el término se haya acordado de antemano para que sea exigible.
Debido a esa variación, las reglas generales útiles son estas:
- **Acuerda el término antes de que empiece el trabajo,** en tu presupuesto o contrato, no por primera vez en la factura.
- **Indícalo con claridad tanto en el acuerdo como en la factura,** con el tipo y el detonante.
- **Comprueba la situación local sobre tipos máximos, derechos legales y normas de consumo** antes de fijar una cifra.
**Cómo redactar una cláusula que los clientes acepten:**
Mantén un tono factual y sin emociones. Una cláusula que suena a amenaza invita a negociar; una que suena a trámite administrativo suele pasar sin comentarios. Algo como: «Las facturas que sigan impagadas 14 días después de la fecha de vencimiento podrán estar sujetas a un recargo por mora de [X] conforme a la ley aplicable».
Dos notas prácticas. Primera: un periodo de gracia de una o dos semanas antes de aplicar cualquier recargo evita penalizar a un cliente cuyo banco simplemente tardó un día más. Segunda: decide de antemano tu política de condonación: renunciar al recargo la primera vez, indicando claramente por escrito que correspondía y que se ha condonado como caso excepcional, preserva la señal sin generar fricción.
Qué hacer antes de recurrir a cualquiera de las dos palancas
Los descuentos y los recargos por mora son ajustes marginales. Funcionan mejor sobre un proceso de facturación que ya es rápido y preciso, y no pueden compensar uno que no lo es.
- **Factura de inmediato.** La causa más común del pago lento es la facturación lenta.
- **Acorta el plazo predeterminado.** Es gratis y, a menudo, basta por sí solo.
- **Haz llegar la factura al destinatario correcto y con la referencia correcta,** para que nunca entre en una cola de excepciones.
- **Pregunta por las fechas de los lotes de pago** y ajusta a ellas el momento de tu envío.
- **Pide un anticipo en los nuevos encargos** en lugar de ofrecer un descuento sobre el saldo más adelante.
Preguntas frecuentes
Aclaraciones útiles
¿Qué significa 2/10 neto 30?
Significa que el cliente puede descontar el 2 % si paga en un plazo de 10 días, y que, en caso contrario, el importe completo vence en 30 días. La notación es habitual en el comercio mayorista y en la industria. Si la usas, escribe al lado la versión en lenguaje llano, porque muchos clientes pequeños no reconocerán la abreviatura y puede que simplemente la ignoren.
¿Un descuento por pronto pago del 2 % es caro?
Más de lo que parece. Renunciar al 2 % para cobrar 20 días antes equivale a una tasa anual efectiva muy alta, muy por encima de la mayoría de los costos de endeudamiento. Eso no lo hace incorrecto, pero significa que el descuento debe justificarse por algo concreto, como evitar una línea de crédito o convertir de forma fiable a un pagador lento, y no ofrecerse por defecto.
¿Puedo cobrar intereses por las facturas vencidas?
En muchas jurisdicciones, sí, y en algunas existe un derecho legal a intereses y a costos de recuperación en los pagos comerciales tardíos incluso sin una cláusula contractual. Los tipos, los límites y los requisitos difieren mucho de un país a otro, y las operaciones con consumidores suelen tratarse de forma distinta a las empresariales. Comprueba las normas del lugar donde operas antes de indicar un tipo en tu factura.
¿Los recargos por mora hacen que las facturas se paguen antes?
Su principal valor suele ser el de una expectativa declarada más que el de un ingreso. Una cláusula de recargo visible indica que vigilas las fechas de pago, lo que tiende a subirte en la lista de prioridades de un cliente. Cobrarlo de verdad es una decisión que hay que valorar cada vez, y muchos proveedores lo condonan la primera vez, dejando claro que se ha condonado.
¿Debo ofrecer un descuento o acortar mis condiciones de pago?
Prueba primero con plazos más cortos, ya que no cuestan nada. Pasar de 30 a 14 días en los nuevos encargos suele lograr lo que lograría un descuento, en particular con clientes más pequeños que pagan cuando llega la factura y no en un lote programado. Reserva los descuentos para los clientes cuyo momento de pago depende realmente de un proceso que no puedes cambiar.